新币兑人民币创下一年新低5.19! 11月定存利率,9家银行最高
椰子 · 2026年11月04日 10:05
阅读 42
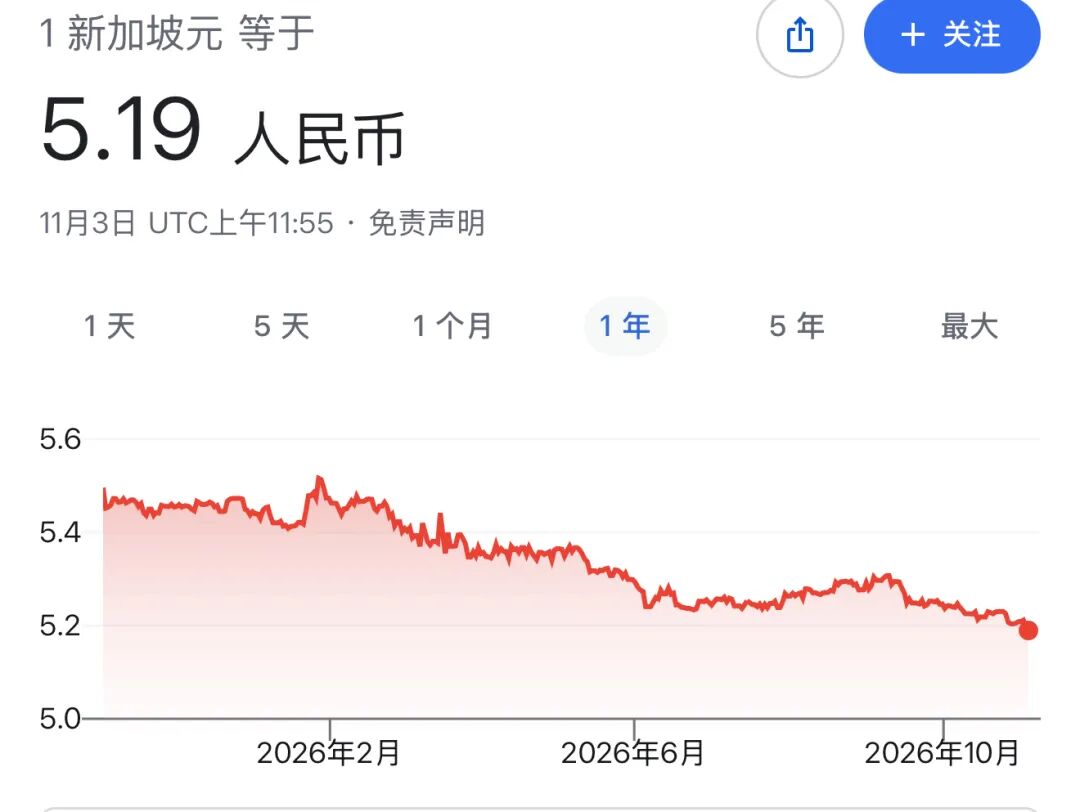
新币贬了,人民币涨了。最近,新币兑人民币的最低价已经触及5.19,跌到了近期的冰点。
这汇率一变,几家欢喜几家愁。9月份那会儿还是5.33,现在一路掉到5.19。
赚新币的朋友往国内汇钱,心都在滴血,1万新币硬生生少换一千四百多块。但手里攥着人民币想换新币交学费、付首付的,这会儿兑换算是赚大了。
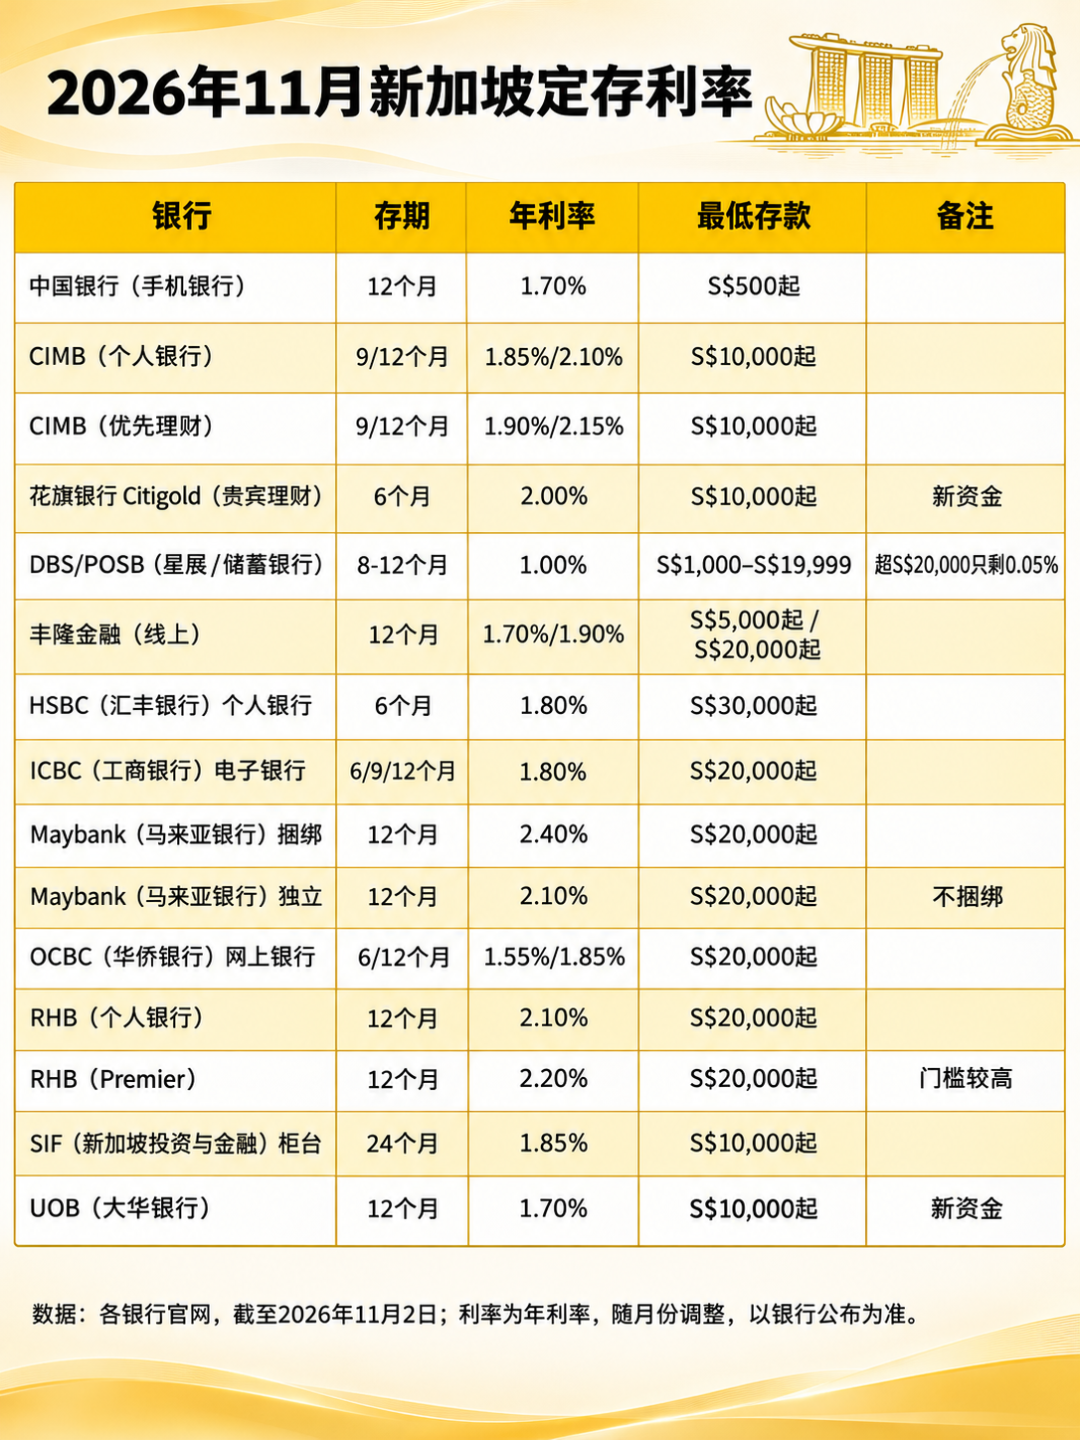
汇率下跌,大家存的钱都在找更好的去处,都希望多赚点利息稍微弥补一下汇率的损失。今天不废话,直接盘盘新加坡各大银行的定存(定期存款)现在到底能给到多少利息。
按照2026年11月最新数据,最高摸到年化2.40%,但里面有个坑,比利率本身更值得唠唠
目前新加坡定存市场,最高能摸到年化2.40%。Maybank(马来亚银行)的12个月存款捆绑促销,最低2万新币起。
2.40%看着最香,但“捆绑”两个字是有代价的。这个促销通常需要搭配购买银行指定的保险或理财产品,算下来你真正被套住的钱,往往不止2万块。对咱们普通老百姓来说,不搞搭售、门槛又友好的,下面这几档最值得看一看:
CIMB(联昌国际银行)优先理财:12个月给到2.15%。如果是普通个人银行,12个月也有2.10%,最低1万新币起。1万块的门槛,2.10%的利息,是目前全市场最干净利落的一档。
RHB(兴业银行)Premier(卓越理财):12个月2.20%。普通个人银行12个月是2.10%,最低2万新币起,条件不算苛刻。
Hong Leong Finance(丰隆金融):存2万新币以上,12个月1.90%。不用搞什么捆绑,纯纯的定存。
Maybank(马来亚银行)独立定存:不想被捆绑,又想要Maybank的利率,12个月2.10%可以作为备选。
各家的条件不一样,有人看门槛,有人看期限。大家可以直接对着表扫。但有几个容易踩坑的细节,表里放不下,我放在后面单独跟大家唠唠。
上面表里写的花旗Citigold(贵宾理财),是花旗银行(Citibank)的贵宾账户,6个月2.00%,1万新币起步。
HSBC(汇丰银行)也有类似的高息档位,但不是Citigold。
它的最高息给的是HSBC Premier Elite(卓越理财尊尚),6个月2.00%,门槛直接拉到3万新币。如果你是普通Premier(卓越理财),而且愿意搭配买点理财或保险,6个月也是2.00%;但如果你嫌麻烦,不想买任何搭售的理财或保险,虽然6个月还是2.00%,可一旦你选9个月或12个月,利息立马大变脸——9个月只有1.25%,12个月只有1.35%。
所以去HSBC存钱,不仅要看自己属于哪一档,还得看这笔钱你打算存几个月。
看表里SIF(新加坡投资与金融公司) 柜台24个月给1.85%,门槛1万。如果你用它的网上银行,24个月只有1.75%,门槛降到1,000新币。资金量够1万的,跑一趟柜台多拿0.1%;资金量只有几千的,就只能老老实实走网银。
再看工商银行(ICBC) 的E-banking(电子银行)。只要存2万新币以上,6个月、9个月、12个月统统给到1.80%。不挑期限,只要钱到位就行。
五、有一个大坑,比利率本身更值得看:DBS存得越多,利息越惨
DBS/POSB(星展/储蓄银行)的定存,有一个极其反直觉的设计:你的存款只要摸到2万新币的门槛,利息直接脚踝斩。
如果你在DBS存19999新币,存12个月,屏幕上显示的利率是1.00%,一年利息大概能拿200块。
但是,你只要往里面多放1块钱,凑够20000新币,对不起,DBS的规则立刻翻脸——你这笔定存的全部金额,不管存3个月、6个月还是12个月,统统按0.05%算。 不是超过两万的部分降息,是整笔钱一起降。
0.05%是什么概念?你把整整20,000新币放进去,锁死一年,到期利息只有10块钱。连买两碗面都不够。
我们拿这笔钱去隔壁CIMB存,同样是12个月,人家给2.10%,一年利息是420块。
同样两万块的血汗钱,放错银行,一年白白少赚410块。 这410块,够给家里交一个月的水电费,或者去超市买几大袋米和肉,它不香吗?
其实银行精得很。它的算盘是:小额的散钱(2万以下),我吸收进来给你1%当福利;但你要是有大几万的整钱,它根本不想让你存定存。它巴不得你把钱放在平时随用随取的活期账户里,或者去买它的理财产品,它好赚更高的利差。
所以,看DBS那张利率表的时候,眼睛千万别只盯着“1.00%”那一行。你得看仔细,那个1.00%是专门给19,999新币以下的人准备的。只要跨过2万这条线,画风突变,利息接近于零。
避坑指南就一句话: 如果你手头只有一两万,放DBS没问题;但如果你手里有三五万甚至更多,千万别为了图省事,顺手全塞进DBS的定存里,那等于白给银行打工。直接换一家,比如CIMB或者RHB,这四百多块钱的差价,它不香吗?
2.40%也好,2.10%也好,这些数字一旦存进去,就是锁定的。到期拿多少利息,白纸黑字写得明明白白。
但汇率这东西,可是活的。现在新币兑人民币在5.19左右,你按这个价拿人民币换了新币,存一年2.40%的定存。假设一年后你想把钱换回人民币,汇率却跌到了5.10,光汇率这一项你就亏了差不多1.7%。里外里一算,你拿到的2.40%利息直接被吃掉一大半,相当于白忙活一场。
反过来,如果一年后新币企稳甚至涨回5.30,那你不仅拿满了2.40%的利息,还白赚了一笔汇差,这才是实打实的双赢。
定存锁的是利率,锁不住汇率。 赚的是新币利息,最后换回人民币的时候,汇率是另外一回事。
上面所有利率,是2026年11月Stashaway(本地头部权威平台)页面上的促销数据。银行的促销利率每周都在变,各家对“新资金”的定义、是否要求购买保险/理财产品都不一样。
存钱之前,打开那家银行官网,看一眼当天的挂牌条件,再动手。
定存的钱是锁死的。提前取,利息可能归零或者打折。放进去之前,确认这笔钱在未来6到12个月里绝对不会动。